Il sistema portuale italiano ha chiuso il 2025 con merci e container in crescita. Ma dietro i numeri positivi emerge una geografia molto meno rassicurante: ogni scalo dipende, in misura diversa, da stretti, rotte energetiche, guerre commerciali, mercati esteri e nuove regole ambientali.
I porti italiani nel Mediterraneo stanno crescendo proprio mentre il mare attorno all’Italia diventa più instabile. È questo il paradosso che emerge mettendo insieme i dati di Assoporti e SRM con la più recente mappa delle vulnerabilità portuali italiane elaborata da Limes. Nel 2025 gli scali nazionali hanno movimentato 510,8 milioni di tonnellate di merci, il 3,5% in più rispetto all’anno precedente. I container sono arrivati a 12,8 milioni di TEU, con un incremento del 7,1%.
Fermarsi a questi valori, però, racconta soltanto metà della storia. La vera questione non è più semplicemente quanto passa dai porti italiani, ma da quali rotte provengono quelle merci, quali colli di bottiglia devono attraversare e quanto rapidamente uno shock geopolitico può cambiare convenienze e itinerari. In questa prospettiva Genova, Gioia Tauro, Trieste, Ravenna o Augusta non sono tasselli intercambiabili dello stesso sistema. Sono infrastrutture con funzioni, mercati e rischi profondamente differenti.
Porti italiani nel Mediterraneo: Suez e Hormuz cambiano la geografia
Due nomi spiegano buona parte della trasformazione in corso: Hormuz e Suez. Dallo Stretto di Hormuz transita il 37% del petrolio greggio movimentato via mare nel mondo e il 28% del GPL. Nei mesi più critici della crisi del 2026, secondo SRM, la media dei passaggi giornalieri è scesa da 128 a 14 unità, con una contrazione dell’89% rilevata tra febbraio e aprile.
Più a occidente, il Canale di Suez non ha ancora recuperato i livelli precedenti alla crisi del Mar Rosso. Nel 2025 sono transitate 12.313 navi, il 48% in meno rispetto al 2022. Deviare verso il Capo di Buona Speranza non significa soltanto tracciare una linea diversa sulla carta geografica. Per una petroliera tra Basra e Fos la distanza può crescere del 120%, con circa venti giorni in più di navigazione. Sulla rotta Shanghai-Rotterdam, per una grande portacontainer, l’allungamento stimato è del 29%, pari a circa otto giorni supplementari.
Ogni giorno in più significa carburante, navi impegnate più a lungo, assicurazioni e capitale immobilizzato. SRM calcola, per la rotta asiatica considerata, un maggiore costo del bunker equivalente a circa 48 dollari per slot TEU. La geopolitica entra quindi nel prezzo finale di un container molto prima che questo raggiunga la banchina.
Eppure il Mediterraneo non viene espulso dalle grandi rotte. Accade quasi il contrario. Nel 2025 i principali scali container dell’area hanno superato 72 milioni di TEU, crescendo del 5,9%. SRM prevede inoltre un aumento del traffico container mediterraneo del 15% nel prossimo quinquennio. La crisi degli stretti, dunque, non cancella la centralità del bacino: la rende più competitiva, incerta e politicamente sensibile.
La mappa delle vulnerabilità racconta un’Italia portuale diversa
La carta dedicata da Limes agli scali italiani è interessante soprattutto perché rompe l’idea di una vulnerabilità nazionale uniforme. Alcuni porti risultano esposti agli effetti di Hormuz, altri alle rotte del Mar Nero; altri ancora dipendono maggiormente da Suez, dai traffici interessati dai dazi statunitensi, dal cabotaggio soggetto all’Emissions Trading System europeo oppure dal transhipment.
C’è però una precisazione importante. Incrociando la mappa con le tabelle di Assoporti emerge che alcune percentuali riportate accanto alle città corrispondono al risultato dell’intera Autorità di Sistema Portuale e non sempre a quello del singolo porto. È il caso di Bari: sulla carta compare -6,7%, dato dell’AdSP del Mare Adriatico Meridionale, mentre il porto di Bari, preso isolatamente, nel 2025 ha aumentato le merci del 3,7%. A pesare sul sistema è soprattutto Brindisi, sceso del 19,1%.
Lo stesso vale per Trieste: il +1,8% della carta coincide con il sistema portuale dell’Adriatico Orientale, mentre il porto triestino cresce dello 0,7%; Monfalcone, che appartiene allo stesso sistema, registra invece un +19,4%. È una differenza tutt’altro che accademica: la vulnerabilità geopolitica va letta porto per porto e merce per merce.
Gioia Tauro, il gigante italiano del transhipment
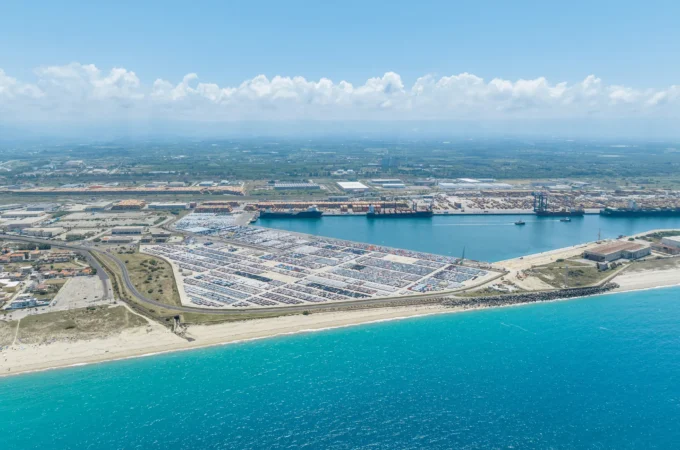
Nessuno scalo mostra meglio di Gioia Tauro quanto crescita e dipendenza internazionale possano procedere insieme. Nel 2025 il porto calabrese ha movimentato 4.490.566 TEU, con un aumento del 14%. Significa che da solo ha gestito circa il 35% di tutti i container movimentati in Italia.
È però un traffico quasi interamente legato al transhipment: i grandi vettori oceanici scaricano i container dalle navi madri per trasferirli su altre unità dirette verso porti differenti. Questa specializzazione rende Gioia Tauro uno dei pochi scali italiani realmente inseriti nella prima fascia della portualità container mediterranea, insieme a concorrenti come Tanger Med, Valencia, Port Said, Algeciras e Pireo.
Ma proprio qui appare la fragilità. Un hub di trasbordo vive delle decisioni delle compagnie marittime, delle rotazioni internazionali e della convenienza relativa rispetto agli altri terminal. Se cambia la rotta tra Asia ed Europa, cambia anche il valore geografico di una banchina.
La disciplina europea sulle emissioni aggiunge un’altra variabile. L’EU ETS copre integralmente le emissioni dei viaggi tra porti europei e, in linea generale, il 50% di quelle relative alle tratte tra Unione europea e Paesi terzi. Bruxelles ha introdotto specifici meccanismi contro il rischio di spostamento artificiale del transhipment fuori dall’area europea e ha individuato Tanger Med ed East Port Said tra i porti vicini soggetti alle regole anti-elusione. Questo riduce il problema regolatorio, ma non elimina la competizione sempre più serrata fra le due sponde del Mediterraneo.
Trieste, Ravenna e Venezia: l’Adriatico guarda a est
La geografia cambia completamente risalendo l’Adriatico. Trieste ha movimentato quasi 60 milioni di tonnellate nel 2025. Il suo elemento distintivo non sono però i container, scesi a circa 682 mila TEU con una flessione del 19,1%, bensì le rinfuse liquide. Con 43,1 milioni di tonnellate è il principale porto italiano in questa categoria.
Per questo nella mappa delle vulnerabilità Trieste si trova contemporaneamente vicino alla questione energetica di Hormuz e agli equilibri del Mar Nero. La sua forza deriva dalla capacità di connettere il Mediterraneo con l’Europa centrale; la stessa posizione lo rende sensibile a ciò che accade molto lontano dalle sue banchine.
Ravenna racconta un’altra storia. Nel 2025 ha raggiunto 28 milioni di tonnellate, con una crescita del 9,6%, ed è il primo scalo nazionale nelle rinfuse solide, con 11,6 milioni di tonnellate. Venezia segue con 7,8 milioni. In questo segmento entrano minerali, prodotti metallurgici, cereali, mangimi e altre commodity: beni apparentemente meno geopolitici del petrolio, ma strettamente legati alle rotte del Mar Nero e alla sicurezza degli approvvigionamenti agricoli e industriali.
Venezia ha chiuso l’anno con 25,3 milioni di tonnellate di merci e un incremento del 4,9%; nei container ha superato 532 mila TEU, crescendo dell’11,3%. L’Adriatico settentrionale dimostra così che parlare di porti italiani nel Mediterraneo significa necessariamente osservare anche ciò che accade oltre i Dardanelli, nel Mar Nero e lungo i corridoi terrestri dell’Europa centro-orientale.
Genova, La Spezia e Livorno: il Tirreno delle industrie del Nord
Sul versante tirrenico la logica è differente. Genova rimane un grande porto gateway: nel 2025 ha movimentato 46,7 milioni di tonnellate e circa 2,41 milioni di TEU. Il traffico complessivo delle merci è diminuito dell’1,7% e quello container dell’1,6%.
La carta delle vulnerabilità associa l’area genovese a un insieme particolarmente ampio di fattori: Hormuz, Suez, commercio con gli Stati Uniti e cabotaggio interessato dall’ETS. Non è sorprendente. Genova serve uno dei principali bacini manifatturieri italiani e la sua esposizione riflette la varietà stessa dell’economia settentrionale.
La Spezia ha chiuso il 2025 con 12,6 milioni di tonnellate, in aumento del 3,3%, mentre i container sono scesi dell’1,7% a 1,22 milioni di TEU. Livorno, al contrario, ha sfiorato 30 milioni di tonnellate e aumentato i container del 9,5%, superando quota 726 mila TEU.
È uno degli aspetti che i valori aggregati nazionali nascondono: due porti relativamente vicini possono muoversi in direzioni opposte nello stesso segmento di mercato. Non esiste quindi un unico ciclo della portualità italiana.
Cagliari e Augusta, dove i porti diventano infrastrutture energetiche
La lettura geopolitica diventa ancora più evidente nelle isole. Cagliari-Sarroch ha movimentato 31,1 milioni di tonnellate, di cui 23,7 milioni di rinfuse liquide. È il secondo polo italiano del settore dopo Trieste. I container sono cresciuti del 33,8%, raggiungendo circa 274 mila TEU.
In Sicilia, Augusta ha movimentato 22,8 milioni di tonnellate e oltre 20,8 milioni di rinfuse liquide. Anche qui va distinta la performance dello scalo da quella dell’intero sistema: Augusta perde soltanto lo 0,9%, mentre l’AdSP della Sicilia Orientale arretra del 4,9%, anche per il forte calo registrato a Catania.
Più a nord, l’area dello Stretto registra invece una crescita dell’8,1% a livello di sistema. Messina-Tremestieri aumenta le merci dell’11,7% e supera 12,4 milioni di passeggeri complessivi considerando anche i flussi crocieristici e locali. È un porto diverso da Augusta o Gioia Tauro, ma proprio questa diversità è parte della capacità italiana di assorbire gli shock.
Anche Bari e Taranto meritano una lettura separata. Bari movimenta oltre 8 milioni di tonnellate e cresce del 3,7%, mentre i suoi container aumentano del 28,4%. Taranto supera 12,2 milioni di tonnellate ma presenta una composizione molto diversa: 5,6 milioni sono rinfuse solide e il traffico container, già limitato, arretra del 41,8%.
Petrolio, minerali e grano: la geopolitica nascosta dentro le stive
Il dato forse più importante di Port Infographics 2026 non riguarda un singolo porto. A livello mondiale il 74% delle merci trasportate via mare è costituito da rinfuse. Petrolio, gas, carbone, minerali, cereali e prodotti agricoli formano quindi l’ossatura materiale della globalizzazione molto più delle merci finite che abitualmente associamo alle grandi portacontainer.
Per l’Italia la dipendenza geografica è evidente. Tra i principali fornitori extra-Ue di rinfuse liquide, misurati in valore, figurano Stati Uniti, Libia, Azerbaigian, Arabia Saudita e Kazakistan. Per quelle solide compaiono invece Brasile, Ucraina, Stati Uniti, Congo e Canada.
Questo mosaico spiega perché una crisi nel Golfo, una guerra nell’Europa orientale o una tensione commerciale transatlantica possano colpire porti differenti. La sicurezza marittima italiana non coincide più soltanto con la protezione fisica delle coste: comprende accesso alle materie prime, affidabilità delle rotte, disponibilità delle flotte, assicurazioni, infrastrutture ferroviarie e possibilità di cambiare rapidamente fornitori.
La vera forza italiana è non dipendere da un solo porto
La struttura dei porti italiani nel Mediterraneo presenta un’anomalia che può diventare un vantaggio. L’Italia non possiede un unico scalo dominante capace di concentrare tutte le funzioni nazionali. Ha invece una rete fatta di gateway industriali, terminal energetici, porti Ro-Ro, hub di transhipment, scali crocieristici e infrastrutture dedicate alle rinfuse.
Questa frammentazione può apparire un limite quando si confrontano i singoli porti italiani con giganti come Tanger Med. Ma nelle fasi di crisi diventa anche una forma di ridondanza strategica: uno shock non produce automaticamente le stesse conseguenze a Genova, Ravenna, Trieste o Gioia Tauro.
Il punto debole arriva dopo la banchina. SRM stima oltre 13 miliardi di euro di investimenti destinati in Italia a ultimo miglio, ferrovia, accessibilità portuale e digitalizzazione. È qui che si decide se la posizione geografica del Paese possa trasformarsi in potenza logistica oppure restare soltanto una favorevole circostanza cartografica.
L’Italia conserva intanto il primato europeo nello Short Sea Shipping, con circa 304 milioni di tonnellate movimentate e una quota del 15,6%. È un dato che ridimensiona l’idea di un Paese condannato a essere spettatore delle grandi rotte. Ma rende anche evidente la posta in gioco: il Mediterraneo sta diventando più importante proprio mentre diventa più difficile attraversarlo.
Per questo i 510,8 milioni di tonnellate movimentati nel 2025 non sono soltanto un record statistico da celebrare. Sono la misura dell’esposizione internazionale dell’economia italiana. Dietro ogni nave che entra in porto c’è ormai una catena che può iniziare nel Golfo Persico, nel Mar Nero, in Brasile, negli Stati Uniti o in Asia. E dietro ogni deviazione di quella nave c’è una piccola variazione degli equilibri economici del Paese.