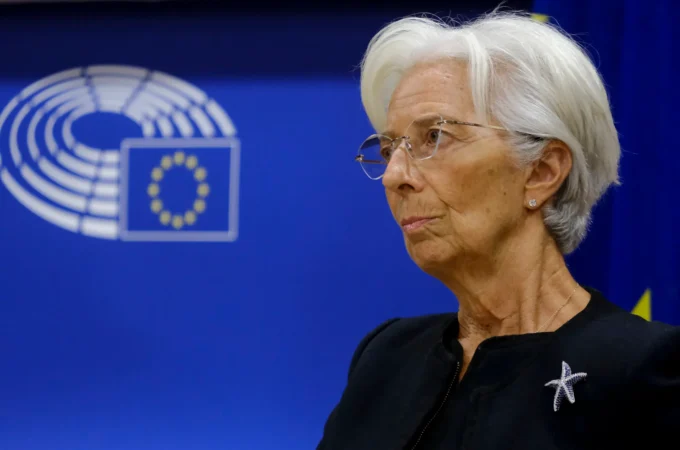
Lagarde lascia la BCE e il calendario della politica europea diventa improvvisamente più interessante di quello delle riunioni sui tassi. Christine Lagarde ha annunciato che abbandonerà la presidenza della Banca centrale europea il 7 febbraio 2027, quasi nove mesi prima della scadenza naturale del suo mandato. Una decisione formalmente personale, ma destinata a modificare gli equilibri tra i governi dell’Eurozona proprio mentre la Francia si prepara a scegliere il successore di Emmanuel Macron.
La presidente uscente ha spiegato di voler recuperare la libertà di intervenire su questioni che vanno oltre la politica monetaria. Una motivazione legittima, che tuttavia non esaurisce il significato dell’operazione. Anticipare la successione significa anche cambiare chi parteciperà alla scelta del prossimo vertice della BCE. E quando in gioco ci sono il costo del denaro, la stabilità dei debiti pubblici e il futuro della moneta unica, le date raramente sono un dettaglio amministrativo.
Lagarde lascia la BCE: il calendario è già una scelta politica
Per capire la portata dell’annuncio bisogna guardare a Parigi, prima ancora che a Francoforte. La Francia voterà per le presidenziali il 18 aprile 2027, con un eventuale ballottaggio fissato al 2 maggio. Emmanuel Macron, arrivato al termine del secondo mandato consecutivo, non potrà ripresentarsi immediatamente. Il risultato elettorale potrebbe quindi cambiare sensibilmente il peso e l’orientamento politico del governo francese nei negoziati europei.
Le dimissioni anticipate di Christine Lagarde aprono invece la possibilità di definire la nuova presidenza della BCE quando Macron è ancora all’Eliseo. Non significa che il presidente francese possa scegliere da solo il successore. Significa però che parteciperà alle trattative in una fase nella quale conserva pienamente il proprio ruolo istituzionale.
La distinzione è importante. Non esistono elementi pubblici sufficienti per affermare che l’uscita anticipata sia stata concordata per impedire a una determinata forza politica di influenzare la nomina. Esiste, invece, una conseguenza verificabile: il processo di selezione parte prima del voto francese, e il Consiglio europeo ha già annunciato l’avvio delle procedure.
In un’Unione che affida alla banca centrale una parte decisiva della propria stabilità economica, anche la composizione del tavolo delle nomine può assumere un significato strategico. La successione diventa così un problema istituzionale e, inevitabilmente, una questione di potere.
La libertà di parola che una presidente della BCE non può permettersi
Durante la conferenza stampa del 29 ottobre, Lagarde ha fornito una spiegazione che merita attenzione. Dopo anni trascorsi alla guida del Fondo monetario internazionale e successivamente dell’Eurotower, ritiene di avere idee da esprimere su temi che l’attuale incarico le impone di affrontare con particolare cautela.
Ha parlato della necessità di difendere principi nei quali crede e ha riconosciuto di non sentirsi più a proprio agio nella neutralità richiesta dal ruolo. Una presa di posizione singolare per chi dirige un’istituzione costruita proprio sull’indipendenza dalle pressioni politiche.
Il riferimento alla situazione internazionale e al dibattito pubblico non equivale all’annuncio di una candidatura o all’adesione a una campagna elettorale. Lagarde non ha formalizzato un nuovo incarico e le ipotesi sul suo futuro, compresa quella di una possibile presidenza del World Economic Forum, restano indiscrezioni.
Il punto interessante è un altro. Se la presidente della BCE avverte il bisogno di lasciare l’incarico per poter intervenire liberamente nel confronto politico, significa che la separazione tra responsabilità monetaria e opinione pubblica continua ad avere un peso concreto. Una separazione che protegge l’istituzione, ma limita inevitabilmente la persona che la rappresenta.
Chi sceglierà il successore di Lagarde e quanto conta il voto francese
La nomina del prossimo presidente della Banca centrale europea seguirà l’articolo 283 del Trattato sul funzionamento dell’Unione europea. La decisione finale spetta al Consiglio europeo, composto dai capi di Stato o di governo, attraverso una votazione a maggioranza qualificata. Sono inoltre previste una raccomandazione del Consiglio dell’UE e le consultazioni del Parlamento europeo e del Consiglio direttivo della BCE.
Il mandato dura otto anni e non può essere rinnovato. È una garanzia pensata per evitare che chi guida la politica monetaria debba compiacere i governi in vista di una riconferma.
Ma qui emerge il paradosso: la banca centrale deve essere indipendente dai governi, mentre sono proprio i governi a scegliere chi la presiederà. L’indipendenza vale nell’esercizio delle funzioni, non elimina la dimensione politica della selezione.
Tra i profili considerati per la successione figurano Klaas Knot, già governatore della banca centrale olandese, e Pablo Hernández de Cos, ex governatore della Banca di Spagna e oggi alla guida operativa della Banca dei regolamenti internazionali. Entrambi possiedono una lunga esperienza nella politica monetaria, ma nessuno dei due ha ricevuto una designazione ufficiale.
La discussione non riguarderà soltanto le competenze individuali. Peseranno gli equilibri tra Paesi, le differenti sensibilità sulla gestione dell’inflazione e la capacità del nuovo presidente di costruire consenso tra economie con esigenze spesso contrastanti.
La Francia ha un problema che riguarda tutta l’Eurozona
L’appuntamento elettorale francese arriva in una fase delicata per i conti pubblici e per i mercati obbligazionari. Le tensioni sul debito sovrano hanno riportato al centro del dibattito la capacità di Parigi di mantenere credibile la propria traiettoria finanziaria, mentre le proposte economiche delle principali forze politiche alimentano interrogativi sul futuro rapporto con Bruxelles.
Le dichiarazioni del leader della sinistra radicale Jean-Luc Mélenchon sulla possibilità di cancellare debito pubblico detenuto dalla BCE hanno contribuito ad accendere il confronto. Dall’altra parte, Marine Le Pen ha più volte prospettato un rapporto conflittuale con le istituzioni europee.
Non si tratta di scenari identici, né sarebbe corretto considerarli automaticamente equivalenti. Entrambi, però, mostrano come la gestione del debito e il ruolo delle istituzioni comunitarie siano entrati nella competizione politica nazionale.
Un’eventuale crisi di fiducia nei titoli francesi non rimarrebbe necessariamente confinata alla Francia. Il mercato dei titoli di Stato europei è strettamente interconnesso, e un aumento della percezione del rischio in una grande economia può influenzare le condizioni finanziarie degli altri Paesi.
Per l’Italia, tradizionalmente esposta alla sensibilità degli investitori verso il debito pubblico, la questione è tutt’altro che astratta. La solidità dell’euro dipende anche dalla capacità di evitare che tensioni nazionali producano fratture nell’intera area monetaria.
La successione alla BCE arriva mentre l’inflazione torna a mordere
La notizia delle dimissioni ha quasi oscurato l’altra decisione presa il 29 ottobre: il Consiglio direttivo della BCE ha mantenuto invariati i principali tassi di interesse. Quello sui depositi resta al 2,50%, mentre il tasso sulle operazioni di rifinanziamento principali si colloca al 2,65% e quello sulle operazioni marginali al 2,90%.
La prudenza non nasce da un quadro economico rassicurante. Secondo i dati illustrati dalla stessa banca centrale, l’inflazione annua dell’Eurozona ha raggiunto il 3,8% a settembre 2026, dopo il 3,2% di agosto. A spingere i prezzi è soprattutto l’energia, il cui rincaro annuo è arrivato al 18,9%.
La BCE si trova dunque davanti a un problema difficile: contenere i prezzi senza indebolire ulteriormente un’economia sulla quale pesano costi energetici elevati e condizioni di finanziamento più restrittive.
Per le famiglie il risultato si misura soprattutto nella spesa quotidiana e nel costo dei prestiti. Gli ultimi dati illustrati dall’istituzione indicano che i tassi sui nuovi mutui sono saliti al 3,6% in agosto, dal 3,5% di luglio. Non è la stessa cosa del tasso ufficiale della BCE, ma ne rappresenta uno degli effetti attraverso il sistema bancario.
Per le imprese, invece, il problema riguarda la possibilità di finanziare investimenti, acquistare macchinari e sostenere l’attività produttiva. La scelta del prossimo presidente non cambierà automaticamente le rate dei mutui, ma potrà influenzare l’orientamento futuro della politica monetaria.
Il tema decisivo non è quindi soltanto chi occuperà la poltrona lasciata da Lagarde. È quale equilibrio verrà cercato tra stabilità dei prezzi, crescita economica e rischi finanziari in una fase nella quale gli obiettivi possono entrare in tensione.
Nel 2027 non cambierà soltanto il presidente: si rinnova il vertice della BCE
Le dimissioni di Lagarde si inseriscono in un ricambio più ampio. Isabel Schnabel, componente del Comitato esecutivo e figura influente nell’elaborazione della politica monetaria, lascerà l’incarico il 3 gennaio 2027 per assumere dal giorno successivo una posizione di vertice presso il Fondo monetario internazionale.
A maggio terminerà inoltre il mandato di Philip Lane, capo economista della BCE. Nell’arco di pochi mesi, dunque, dovranno essere affrontate tre successioni di rilievo all’interno del vertice dell’istituzione.
Il Comitato esecutivo comprende sei membri e contribuisce alla preparazione e all’attuazione delle decisioni monetarie. Sostituire contemporaneamente diverse figure di primo piano può incidere sugli orientamenti interni, pur senza determinare necessariamente una rottura con le politiche precedenti.
Non sorprenderebbe, quindi, se le nomine diventassero oggetto di una trattativa complessiva tra i governi europei. La ricerca di un equilibrio geografico e politico potrebbe intrecciarsi con le preferenze dei singoli Paesi sulle future decisioni economiche.
La competenza dei candidati rimarrà essenziale, ma sarebbe ingenuo immaginare che la distribuzione degli incarichi avvenga in un ambiente completamente separato dagli interessi nazionali. La tecnocrazia europea non cancella la politica: spesso ne rappresenta semplicemente una delle forme meno visibili.
Il vero problema non è chi arriva, ma quanto resterà indipendente
Nel bilancio della presidenza Lagarde convivono risultati e scelte controverse. Dal novembre 2019, quando raccolse l’eredità di Mario Draghi, la BCE ha affrontato la pandemia, l’invasione russa dell’Ucraina, la crisi energetica e una delle più intense ondate inflazionistiche della storia recente dell’euro.
Durante l’emergenza sanitaria la banca centrale ha sostenuto i mercati attraverso ingenti acquisti di titoli. Successivamente ha dovuto invertire l’orientamento monetario per contrastare l’aumento dei prezzi. Una successione di interventi che ha inciso sulla distribuzione del credito, sulle finanze pubbliche e sul potere d’acquisto dei cittadini.
Il governatore della Banque de France, Emmanuel Moulin, ha riconosciuto a Lagarde un ruolo importante nel rafforzamento dell’euro e nell’inserimento delle questioni climatiche nell’attività delle banche centrali. Una valutazione favorevole che, naturalmente, non chiude il dibattito sull’efficacia delle decisioni adottate negli anni più difficili.
Adesso l’Europa deve affrontare una domanda più scomoda. L’articolo 130 del Trattato europeo vieta alla BCE e ai suoi dirigenti di ricevere istruzioni dai governi. Una garanzia fondamentale, che tuttavia non può impedire ai rappresentanti politici di avere preferenze precise nella scelta del suo presidente.
Anticipare una nomina prima delle elezioni francesi può essere interpretato come una misura di continuità istituzionale. Ma può anche sollevare interrogativi sulla volontà di definire gli assetti di una delle istituzioni più potenti dell’Unione prima che gli elettori abbiano espresso un nuovo orientamento politico.
Le due letture non si escludono necessariamente. La stabilità monetaria richiede protezione dalle oscillazioni elettorali; la legittimità democratica impone, però, di non fingere che le scelte istituzionali siano prive di conseguenze politiche.
Christine Lagarde lascerà Francoforte il 7 febbraio 2027. Chi prenderà il suo posto dovrà rispondere ai Trattati, non ai governi che lo avranno nominato. È questa la prova più importante per l’Europa: dimostrare che l’indipendenza di una banca centrale non dipende dall’orientamento politico di chi riesce a scegliere per primo il suo presidente.
Perché quando il calendario delle nomine si intreccia con quello delle elezioni, la questione non riguarda più soltanto la gestione dei tassi. Riguarda chi può esercitare il potere, per quanto tempo e con quale responsabilità verso i cittadini che ne subiranno le conseguenze.