Il gasdotto transahariano dovrebbe diventare una delle grandi alternative europee alle forniture energetiche di Mosca. Eppure, proprio mentre Bruxelles prepara l’addio definitivo al metano russo, prende forma un paradosso: alcune aziende della Federazione potrebbero partecipare alla costruzione dell’infrastruttura destinata a ridurre quella dipendenza. Il combustibile arriverebbe dall’Africa, ma una parte delle tecnologie necessarie a trasportarlo potrebbe avere un’altra provenienza.
La questione va ben oltre la nazionalità dei produttori di tubazioni. Riguarda chi finanzierà l’opera, chi ne gestirà gli impianti e quali soggetti avranno il potere di condizionarne il funzionamento. Perché l’autonomia energetica non si misura soltanto dall’origine del gas acquistato. Dipende anche dalle condizioni economiche, industriali e politiche che permettono di farlo arrivare a destinazione.
Al centro della vicenda c’è un progetto da oltre quattromila chilometri, destinato ad attraversare alcuni dei territori più delicati dell’Africa. Un’iniziativa che promette nuove opportunità commerciali, ma che mette l’Europa davanti a una domanda scomoda: stiamo davvero costruendo un sistema energetico più indipendente oppure stiamo soltanto cambiando la geografia delle nostre vulnerabilità?
Gasdotto transahariano: il progetto africano che interessa l’Europa
L’ambizione è collegare le risorse naturali della Nigeria alla rete energetica algerina, attraversando il Niger e sfruttando successivamente i collegamenti già disponibili verso i mercati internazionali, compreso quello europeo.
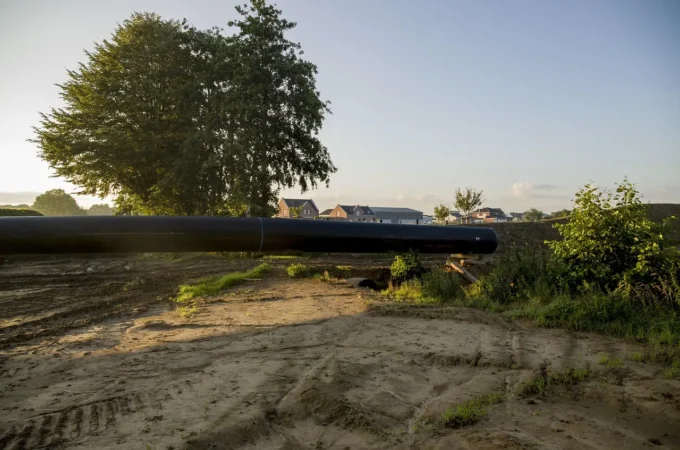
Il progetto è conosciuto come Trans-Saharan Gas Pipeline, abbreviato TSGP. La sua lunghezza prevista è di circa 4.200 chilometri, mentre la capacità iniziale annunciata raggiungerebbe 20 miliardi di metri cubi all’anno, con la possibilità di arrivare successivamente a 30 miliardi.
Non si tratta di un’iniziativa nata improvvisamente dopo l’invasione russa dell’Ucraina. L’idea di creare un corridoio energetico attraverso il Sahara circola da decenni, ma difficoltà finanziarie, instabilità regionale e complessità tecniche ne hanno rallentato la realizzazione.
Il cambiamento degli equilibri internazionali ha restituito interesse all’opera. Il 4 giugno 2026 Sonatrach, il gruppo energetico statale algerino, ha annunciato l’avvio dei lavori della tratta nazionale nella zona di Aoulef, alla presenza dei rappresentanti governativi dei tre Paesi coinvolti.
Il giorno precedente era stato approvato un aggiornamento dello studio di fattibilità realizzato da Penspen. Sono passaggi importanti, ma non significano che l’intero collegamento sia già in costruzione o che siano stati risolti tutti gli aspetti commerciali.
La differenza conta: avviare un cantiere non equivale ad avere un gasdotto operativo. Tra le due condizioni possono passare anni, soprattutto quando l’investimento dipende dalla collaborazione di Stati con interessi e problemi differenti.
Quanto gas potrebbe davvero arrivare in Europa?
Per valutare il peso del gasdotto transahariano bisogna partire dai numeri, evitando di confondere la capacità teorica di trasporto con le quantità effettivamente disponibili per gli acquirenti.
Secondo la Commissione europea, nel 2025 l’Unione ha importato complessivamente 289 miliardi di metri cubi di gas naturale. Di questi, circa 36 miliardi provenivano ancora dalla Russia, contro i 52 miliardi registrati nell’anno precedente.
Le importazioni di gas naturale liquefatto, trasportato via nave e indicato con la sigla GNL, hanno raggiunto 131 miliardi di metri cubi, rappresentando circa il 45% degli acquisti complessivi.
In questo scenario, i 20 miliardi di metri cubi previsti nella fase iniziale del collegamento africano corrisponderebbero a circa il 6,9% delle importazioni europee del 2025. L’eventuale espansione a 30 miliardi porterebbe la percentuale al 10,4%.
Sono proporzioni rilevanti, ma soltanto sulla carta. Se l’infrastruttura lavorasse al 50% della capacità iniziale, trasporterebbe 10 miliardi di metri cubi annui. Con un utilizzo del 90%, il quantitativo salirebbe a 18 miliardi.
Occorre poi considerare che non tutto il gas immesso nella rete sarebbe necessariamente venduto all’Unione europea. I tre Paesi partecipanti potrebbero riservare una parte dei flussi ai rispettivi mercati o ad altri clienti internazionali.
La vera questione, dunque, non è soltanto quanto gas possa attraversare il Sahara, ma quanto ne sarà effettivamente prodotto, contrattualizzato e consegnato a condizioni competitive.
La Russia potrebbe entrare nell’affare senza vendere un solo metro cubo di gas
Il 27 ottobre 2026, a Mosca, il ministro degli Esteri algerino Ahmed Attaf ha incontrato il suo omologo russo Sergej Lavrov. Il colloquio si è svolto durante il vertice del Forum dei Paesi esportatori di gas e ha riguardato il rafforzamento delle relazioni bilaterali.
Nel quadro di questi contatti diplomatici è emersa la prospettiva di coinvolgere imprese russe nella realizzazione del collegamento africano.
Tra i nomi circolati figura TMK, gruppo industriale russo specializzato nella produzione di tubazioni e soluzioni per il settore energetico. Esiste anche un precedente concreto di dialogo industriale: il 23 giugno 2026 una delegazione di TMK ha incontrato i rappresentanti della holding siderurgica algerina SNS per esaminare possibili collaborazioni.
Quell’incontro, reso pubblico dalla stessa holding, documenta un interesse reciproco nel comparto metallurgico. Non dimostra, però, che TMK abbia ottenuto un appalto per il gasdotto transahariano.
Al momento, le informazioni disponibili non consentono di considerare definitivamente assegnati alle società russe specifici contratti relativi alla nuova infrastruttura.
La possibilità resta comunque significativa sul piano politico. Mosca potrebbe partecipare a un progetto che rafforza la diversificazione energetica europea, ricavandone benefici industriali anche senza esportare direttamente la materia prima.
Non sarebbe necessariamente una contraddizione per l’Algeria, che intrattiene rapporti economici e diplomatici sia con l’Unione europea sia con la Federazione russa. Sarebbe invece un elemento da valutare con attenzione per Bruxelles, impegnata a ridurre le proprie esposizioni strategiche.
Il rischio nascosto nelle infrastrutture: chi controlla manutenzione e tecnologia?
Un gasdotto non è semplicemente un lungo tubo metallico interrato. Per funzionare richiede stazioni di compressione, sistemi di controllo, apparecchiature elettroniche, dispositivi di sicurezza e una manutenzione costante.
Ed è proprio qui che la nazionalità dei fornitori potrebbe assumere un’importanza maggiore rispetto alla provenienza dell’acciaio.
Un’impresa incaricata di consegnare tubazioni standard può esaurire gran parte del proprio ruolo al completamento dell’opera. Diverso è il caso di chi fornisce componenti sofisticati, ricambi difficilmente sostituibili o piattaforme necessarie alla gestione degli impianti.
Un’infrastruttura può appartenere formalmente a un Paese e dipendere tecnicamente da aziende situate altrove.
Questo non significa che ogni collaborazione con un produttore straniero comporti automaticamente una perdita di sovranità. Significa, piuttosto, che la libertà di gestione deve essere verificata nei contratti.
Le questioni decisive riguardano la disponibilità di fornitori alternativi, l’accesso ai ricambi, la titolarità dei sistemi di controllo, le responsabilità operative e l’eventuale presenza di clausole esclusive.
Esiste anche una dimensione finanziaria. Chi mette a disposizione capitali può ottenere garanzie, diritti o strumenti di tutela capaci di incidere sulle decisioni future.
In altre parole, il soggetto che costruisce non coincide necessariamente con quello che controlla, ma può acquisire leve importanti se gli accordi glielo consentono.
Per comprendere il reale grado di indipendenza del progetto servirà quindi conoscere non soltanto le imprese aggiudicatarie, ma anche le condizioni industriali, economiche e operative previste dagli affidamenti.
Il Niger è il passaggio più delicato dell’intero progetto
Guardando una carta geografica, la soluzione sembra relativamente semplice: collegare Nigeria e Algeria attraverso il territorio nigerino, creando un corridoio diretto fra l’Africa subsahariana e il Mediterraneo.
La realtà è decisamente più complicata.
La tratta del Niger dovrebbe estendersi per circa 720 chilometri. Le attività preparatorie sono proseguite nel 2026, mentre l’avvio dei lavori sul territorio nazionale è stato prospettato per il 2027.
È uno dei segmenti più importanti dell’intera operazione. Senza il collegamento centrale, infatti, le infrastrutture costruite ai due estremi non potrebbero realizzare il flusso transfrontaliero previsto.
Alle complessità tecniche si aggiunge il quadro politico e di sicurezza del Sahel. Il Niger ha attraversato profondi cambiamenti istituzionali e, dal gennaio 2025, non fa più parte della Comunità economica degli Stati dell’Africa occidentale, l’Ecowas, insieme a Mali e Burkina Faso.
Nel rapporto relativo al secondo trimestre 2026, l’Alto Commissariato delle Nazioni Unite per i Rifugiati ha descritto un contesto caratterizzato dall’intensificarsi di attacchi armati, criminalità e violenze in diverse aree del Paese.
Queste condizioni non dimostrano che il futuro tracciato sia direttamente minacciato in ogni sua sezione. Evidenziano, però, la necessità di valutare protezione dei cantieri, continuità operativa, costi assicurativi e sicurezza del personale.
Un eventuale ritardo nella realizzazione della tratta nigerina avrebbe conseguenze anche sugli altri partner, chiamati a sostenere investimenti senza poter necessariamente contare sui ricavi attesi.
La stabilità dell’area non è quindi una variabile secondaria: potrebbe determinare una parte sostanziale della sostenibilità economica dell’intera iniziativa.
Il paradosso economico: costruire nuovi gasdotti mentre la domanda europea potrebbe diminuire
C’è un altro elemento che merita attenzione e che riguarda meno la Russia e più il futuro del sistema energetico europeo.
Il gasdotto transahariano richiede investimenti destinati a produrre risultati nel lungo periodo. Ma il mercato al quale dovrebbe rivolgersi non è necessariamente destinato a mantenere gli stessi livelli di consumo.
Secondo le analisi dell’Agenzia europea per la cooperazione fra i regolatori dell’energia, ACER, la domanda europea di gas potrebbe ridursi di un volume compreso tra 40 e 90 miliardi di metri cubi entro il 2030, a seconda dell’evoluzione del sistema energetico.
Si tratta di uno scenario che apre un interrogativo sugli investimenti infrastrutturali: quali quantità di combustibile saranno ancora necessarie quando il collegamento africano entrerà effettivamente in servizio?
Anche l’Agenzia internazionale dell’energia, nel rapporto sul mercato del gas pubblicato nel terzo trimestre del 2026, ha previsto una contrazione superiore al 2% della domanda europea nell’anno, collegandola anche alla crescita della produzione elettrica da fonti rinnovabili.
Questo non rende automaticamente inutile un nuovo corridoio di approvvigionamento. La diversificazione può avere un valore strategico anche quando i consumi diminuiscono, soprattutto per proteggere l’economia da interruzioni improvvise.
Esiste però il rischio di realizzare infrastrutture costose la cui capacità venga utilizzata soltanto parzialmente.
La sicurezza energetica non coincide necessariamente con il possesso del maggior numero possibile di gasdotti. Conta anche la capacità di adattarsi alla trasformazione della domanda, evitando di impegnare risorse eccessive in opere che potrebbero perdere competitività.
In questo senso, il TSGP non dovrà soltanto dimostrare di poter sostituire una parte delle forniture russe: dovrà provare di essere economicamente sostenibile nel mercato europeo dei prossimi decenni.
Per l’Algeria la partita è diversa: diventare il grande crocevia energetico africano
Ridurre tutto a una contrapposizione fra Bruxelles e Mosca significherebbe ignorare il ruolo dei Paesi africani, che non sono semplici comparse in una sfida decisa altrove.
L’Algeria ha già un peso significativo nel mercato energetico mediterraneo. Il 12 febbraio 2026 ha ospitato un nuovo incontro di alto livello con la Commissione europea, dedicato al rafforzamento della cooperazione in materia di energia e alla diversificazione.
Per Algeri, il gasdotto rappresenta soprattutto un’opportunità per rafforzare la propria funzione di piattaforma commerciale e infrastrutturale fra l’Africa e i mercati internazionali.
La possibilità di coinvolgere aziende provenienti da più Paesi può inoltre aumentare il margine negoziale del governo algerino, riducendo la dipendenza da un unico gruppo di partner industriali.
Il problema nascerebbe se la ricerca di alternative producesse rapporti esclusivi difficili da modificare. Una collaborazione ben strutturata amplia le opzioni; un accordo troppo vincolante può ridurle.
Per la Nigeria, invece, il progetto offrirebbe un ulteriore canale commerciale per valorizzare le proprie riserve di gas.
L’autorità nazionale di regolazione petrolifera nigeriana, NUPRC, ha certificato al 1° gennaio 2026 riserve complessive pari a 215,19 trilioni di piedi cubi, distinguendo fra gas associato all’estrazione petrolifera e giacimenti indipendenti.
Il patrimonio naturale è quindi considerevole. Ma disporre di riserve non equivale a garantire immediatamente volumi esportabili: occorrono investimenti nella produzione, negli impianti di trattamento e nei collegamenti di trasporto, oltre ad accordi commerciali affidabili.
Il Niger, infine, potrebbe ottenere entrate legate al transito e opportunità industriali. Affinché questi benefici si concretizzino, serviranno però stabilità, continuità amministrativa e capacità di completare le opere previste.
Il divieto europeo sul gas russo non impedisce automaticamente gli appalti a imprese russe
Un punto fondamentale riguarda la normativa comunitaria.
Con il regolamento UE 2026/261, adottato il 26 gennaio 2026 ed entrato in vigore il 3 febbraio, l’Unione europea ha stabilito il percorso per eliminare progressivamente le importazioni di gas naturale proveniente dalla Russia.
Le restrizioni prevedono scadenze differenti in relazione alla tipologia di fornitura e ai contratti già esistenti. Per gli accordi di lungo periodo relativi al gas trasportato attraverso tubazioni, il termine ordinario è fissato al 30 settembre 2027, con una possibile estensione al 1° novembre in presenza delle condizioni stabilite dalla normativa.
La distinzione centrale riguarda l’origine della materia prima.
Il gas estratto in Nigeria non diventa automaticamente russo perché attraversa una condotta realizzata con materiali prodotti da un’azienda della Federazione.
Di conseguenza, la disciplina sulle importazioni di gas russo non coincide con un divieto generalizzato di utilizzare ogni componente industriale proveniente dalla Russia.
Questo non significa, tuttavia, che qualsiasi operazione commerciale sia consentita. Occorre verificare separatamente le restrizioni applicabili alle singole società, ai finanziamenti, ai pagamenti, alle tecnologie e ai servizi interessati.
Il controllo giuridico dovrà quindi concentrarsi sulle controparti effettivamente coinvolte e sulla natura dei rispettivi contratti, evitando sia interpretazioni eccessivamente permissive sia divieti presunti che non trovano riscontro nelle disposizioni applicabili.
Il vero esame arriverà con i contratti, non con le dichiarazioni diplomatiche
L’Europa ha ragioni concrete per cercare forniture alternative. Il rapporto dell’Agenzia internazionale dell’energia pubblicato il 3 novembre 2026 descrive un mercato ancora esposto a tensioni geopolitiche, mentre le scorte europee all’inizio della stagione fredda 2026-2027 risultano particolarmente contenute rispetto agli anni precedenti.
Una rete più diversificata può offrire strumenti aggiuntivi per affrontare queste situazioni. Ma soltanto se i nuovi collegamenti diventano realmente disponibili e non introducono vincoli difficili da gestire.
Per il gasdotto transahariano, dunque, i prossimi passaggi saranno decisivi: completamento del quadro finanziario, sviluppo della tratta nigerina, identificazione dei produttori che garantiranno le forniture, accordi con gli acquirenti e assegnazione dei contratti industriali.
Particolare attenzione meriteranno la possibilità di sostituire i fornitori, la gestione delle apparecchiature e le condizioni di accesso alla capacità di trasporto.
La partecipazione di società russe, se confermata, andrà valutata sulla base dei compiti concretamente assegnati e delle clausole sottoscritte, non soltanto attraverso la loro nazionalità.
C’è infine una questione che riguarda direttamente la politica europea: diversificare significa aumentare le alternative disponibili, non semplicemente sostituire un interlocutore con un altro.
La differenza tra indipendenza e nuova dipendenza potrebbe essere scritta nelle clausole di un contratto prima ancora che nel percorso di una condotta.
Ed è qui che si nasconde il paradosso del gasdotto transahariano: l’Europa potrebbe trovare una nuova strada per allontanarsi dall’energia di Mosca, salvo scoprire che una parte delle condizioni necessarie a percorrerla continua a essere negoziata proprio con i russi.